Spekulationssteuer bei Immobilien: Berechnung, Frist und Ausnahmen
Die Spekulationssteuer ist für viele Immobilienverkäufer das größte steuerliche Thema. Wir erklären, wann sie greift und wie Sie sie vermeiden können.
Kurz gesagt
- Spekulationssteuer fällt an, wenn zwischen Kauf und Verkauf einer Immobilie weniger als zehn Jahre liegen (§ 23 EStG).
- Keine Steuer, wenn Sie die Immobilie im Verkaufsjahr und in den beiden vorangegangenen Kalenderjahren selbst bewohnt haben.
- Besteuert wird der Gewinn mit Ihrem persönlichen Einkommensteuersatz. Liegen alle privaten Veräußerungsgewinne eines Jahres unter 1.000 €, bleiben sie steuerfrei (Freigrenze seit 2024).
Inhaltsverzeichnis
- Was ist die Spekulationssteuer?
- Die exakte Zehnjahresfrist
- Berechnung des Spekulationsgewinns: Schritt für Schritt
- Ausnahme Eigennutzung: Die zwei Varianten im Detail
- Weitere Ausnahmen
- Verlustverrechnung bei Spekulationsgeschäften
- Meldepflicht des Notars ans Finanzamt
- Konsequenzen bei Nichtangabe
- Gestaltungsmöglichkeiten: Legal die Steuerlast minimieren
Was ist die Spekulationssteuer?
Die Spekulationssteuer ist die Einkommensteuer auf den Gewinn aus dem Verkauf einer Immobilie, die innerhalb von zehn Jahren nach Anschaffung wieder veräußert wird. Sie ist keine eigenständige Steuerart, sondern fällt unter die privaten Veräußerungsgeschäfte nach § 23 Abs. 1 Nr. 1 Einkommensteuergesetz (EStG). Der Gesetzgeber will damit verhindern, dass kurzfristige Wertsteigerungen steuerfrei realisiert werden.
Die Spekulationssteuer betrifft ausschließlich Immobilien im Privatvermögen. Immobilien im Betriebsvermögen unterliegen anderen steuerlichen Regeln (Einkommensteuer, Gewerbesteuer) und sind nicht an die Zehnjahresfrist gebunden.
Die exakte Zehnjahresfrist
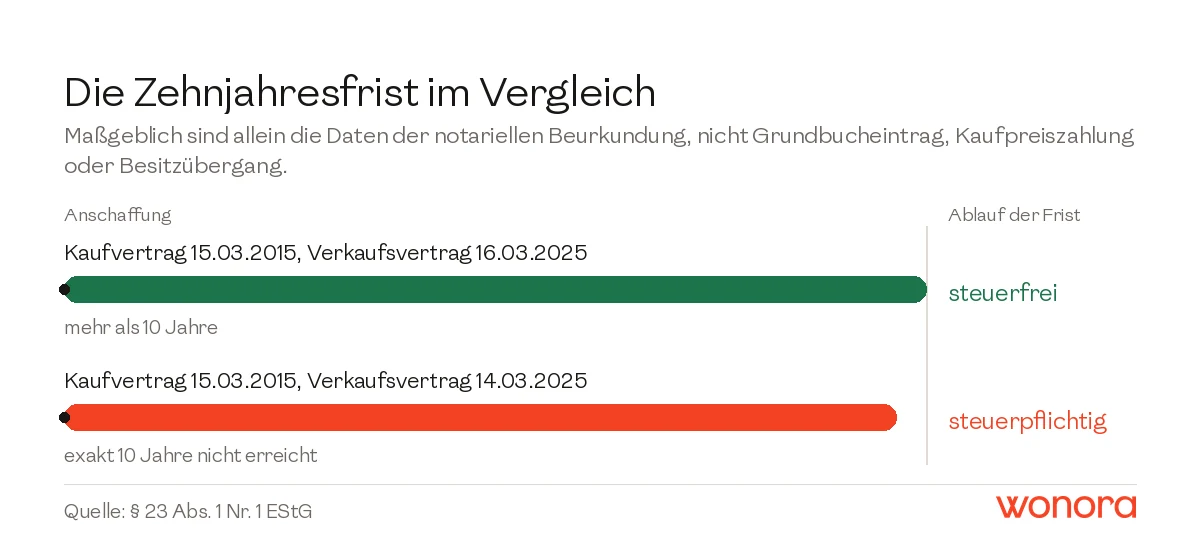
Maßgeblich ist der Zeitraum zwischen dem Datum des notariellen Kaufvertrags (Anschaffung) und dem Datum des notariellen Verkaufsvertrags (Veräußerung). Grundbucheintrag, Kaufpreiszahlung und Besitzübergang zählen ausdrücklich nicht, nur die Daten der notariellen Beurkundung sind maßgebend.
Beispiel 1: Kaufvertrag am 15. März 2015, Verkaufsvertrag am 16. März 2025, steuerfrei, da mehr als 10 Jahre zwischen den Beurkundungsterminen liegen.
Beispiel 2: Kaufvertrag am 15. März 2015, Verkaufsvertrag am 14. März 2025, steuerpflichtig, da exakt 10 Jahre nicht genügen. Es müssen mehr als 10 Jahre sein.
Sonderfall Erbschaft: Bei geerbten Immobilien wird die Besitzzeit des Erblassers angerechnet. Hatte Ihre Mutter die Wohnung 2010 gekauft und Sie erben sie 2024, können Sie sofort spekulationssteuerfrei verkaufen, da die Zehnjahresfrist 2020 abgelaufen ist.
Sonderfall Schenkung: Auch bei geschenkten Immobilien wird die Besitzzeit des Schenkers angerechnet (§ 23 Abs. 1 Satz 3 EStG).
Berechnung des Spekulationsgewinns: Schritt für Schritt
Der steuerpflichtige Gewinn errechnet sich nach einem festen Schema:
- Veräußerungspreis ermitteln: Der im notariellen Kaufvertrag vereinbarte Kaufpreis.
- Veräußerungskosten abziehen: Maklerprovision, Anzeigenkosten, Homestaging Kosten, Fahrtkosten zu Besichtigungen, alle nachweisbaren Kosten, die im Zusammenhang mit dem Verkauf stehen.
- Anschaffungskosten abziehen: Kaufpreis plus alle Kaufnebenkosten (Grunderwerbsteuer, Notar, Grundbuch, damalige Maklerprovision).
- Herstellungs- und Modernisierungskosten abziehen: Alle werterhöhenden Maßnahmen, die nicht bereits als Werbungskosten geltend gemacht wurden (z. B. Badsanierung, neues Dach, Heizungserneuerung).
- AfA-Rückrechnung hinzuaddieren: Wurden für eine vermietete Immobilie Abschreibungen (AfA) geltend gemacht, werden diese dem Gewinn wieder hinzugerechnet. Die AfA hat die Steuerlast während der Vermietung gemindert, beim Verkauf wird das korrigiert.
Konkretes Berechnungsbeispiel
Kauf einer vermieteten Eigentumswohnung in Köln Ehrenfeld im Jahr 2019:
- Kaufpreis: 250.000 €
- Kaufnebenkosten (Grunderwerbsteuer 6,5 %, Notar, Grundbuch, Makler): 30.000 €
- Gesamte Anschaffungskosten: 280.000 €
Verkauf im Jahr 2026:
- Verkaufspreis: 340.000 €
- Veräußerungskosten (Maklerprovision 3,57 %): 12.138 €
- Bereits geltend gemachte AfA (7 Jahre × 2 % × 200.000 € Gebäudeanteil): 28.000 €
- Nachträgliche Modernisierung (neues Bad): 15.000 €
Berechnung:
- Verkaufspreis: 340.000 €
- Veräußerungskosten: 12.138 €
- Anschaffungskosten: 280.000 €
- Modernisierungskosten: 15.000 €
- + AfA-Rückrechnung: + 28.000 €
- = Spekulationsgewinn: 60.862 €
Bei einem persönlichen Steuersatz von 35 %: 60.862 € × 35 % = 21.302 € Einkommensteuer, plus ca. 1.172 € Solidaritätszuschlag (5,5 %). Gesamte Steuerlast: ca. 22.474 €.
Ausnahme Eigennutzung: Die zwei Varianten im Detail
Der Gesetzgeber will mit der Spekulationssteuer Spekulationsgewinne besteuern, nicht den Verkauf des eigenen Zuhauses. Deshalb gibt es zwei Ausnahmen:
Variante 1: Eigennutzung im Verkaufsjahr und den zwei Vorjahren
Die Spekulationssteuer entfällt, wenn die Immobilie im Verkaufsjahr und in den beiden vorangegangenen Kalenderjahren ausschließlich zu eigenen Wohnzwecken genutzt wurde. „Kalenderjahre" bedeutet, dass kein voller Dreijahreszeitraum erforderlich ist: Einzug am 20. Dezember 2023 und Verkauf am 5. Januar 2026 erfüllt die Bedingung, weil die Eigennutzung in 2023, 2024, 2025 und 2026 nachweisbar ist, obwohl die tatsächliche Nutzungsdauer nur gut zwei Jahre betrug.
Variante 2: Durchgehende Eigennutzung seit Erwerb
Die Immobilie wurde seit dem Kauf ununterbrochen und ausschließlich zu eigenen Wohnzwecken genutzt. Jede Unterbrechung, auch nur wenige Monate Leerstand oder Vermietung, kann die Ausnahme gefährden.
Was zählt als „eigene Wohnzwecke"?
- Nutzung als Hauptwohnung oder Zweitwohnung
- Nutzung durch eigene Kinder, für die Kindergeld oder ein Kinderfreibetrag gewährt wird
- Nicht: Vermietung an Dritte, auch nicht kurzfristig (Airbnb)
- Nicht: Nutzung durch andere Angehörige (Eltern, Geschwister)
- Nicht: Leerstand (umstritten, Finanzgerichte urteilen unterschiedlich)
Weitere Ausnahmen
Enteignung und Flurbereinigung
Wird eine Immobilie im Rahmen einer Enteignung oder Flurbereinigung veräußert, fällt keine Spekulationssteuer an (§ 23 Abs. 1 Satz 2 EStG). Der Eigentümer handelt hier nicht freiwillig, weshalb der Gesetzgeber eine Besteuerung als unbillig ansieht.
Verlustverrechnung bei Spekulationsgeschäften
Verluste aus privaten Veräußerungsgeschäften können nur mit Gewinnen aus privaten Veräußerungsgeschäften verrechnet werden, nicht mit anderen Einkunftsarten wie Gehalt oder Mieteinnahmen. Verkaufen Sie eine Immobilie mit Verlust, können Sie diesen Verlust nur nutzen, wenn Sie im selben Jahr oder in den Folgejahren Gewinne aus anderen Spekulationsgeschäften erzielen.
Ein Verlustrücktrag in das Vorjahr ist auf 1 Jahr beschränkt. Ein Verlustvortrag ist zeitlich unbegrenzt möglich. In der Praxis bedeutet das: Wenn Sie eine Immobilie mit Verlust und eine andere mit Gewinn verkaufen, können Sie die Ergebnisse miteinander verrechnen.
Meldepflicht des Notars ans Finanzamt
Der Notar ist gesetzlich verpflichtet, jeden Immobilienkaufvertrag innerhalb von zwei Wochen dem zuständigen Finanzamt zu melden (§ 18 GrEStG). Das Finanzamt erfährt also automatisch von jedem Verkauf und kann prüfen, ob die Spekulationsfrist eingehalten wurde. Eine „Vergessen" oder Verschweigen in der Steuererklärung ist daher keine Option.
Konsequenzen bei Nichtangabe
Wer einen steuerpflichtigen Spekulationsgewinn in der Steuererklärung nicht angibt, begeht Steuerhinterziehung (§ 370 AO). Die Konsequenzen:
- Nachzahlung: Die vollständige Steuerschuld zuzüglich Nachzahlungszinsen nach § 233a AO (seit dem Zinsanpassungsgesetz 2022 0,15 Prozent pro Monat, also 1,8 Prozent pro Jahr) und zusätzlich Hinterziehungszinsen nach § 235 AO mit einem Zinssatz nach § 238 AO (derzeit 0,5 Prozent pro Monat, 6 Prozent pro Jahr). Die exakte Höhe setzt das Finanzamt im Bescheid fest.
- Strafrechtliche Folgen: Bei vorsätzlicher Hinterziehung drohen Geldstrafe oder Freiheitsstrafe bis zu fünf Jahren, in besonders schweren Fällen bis zu zehn Jahren (§ 370 Abs. 1 und Abs. 3 AO).
- Verjährung: Die steuerliche Festsetzungsfrist beträgt bei Steuerhinterziehung zehn Jahre statt regulär vier Jahre (§ 169 Abs. 2 Satz 2 AO).
Da der Notar jeden Verkauf meldet, ist die Entdeckungswahrscheinlichkeit hoch. Eine Selbstanzeige ist nur dann straffrei möglich, wenn sie vollständig ist und das Finanzamt noch keine Kenntnis vom Sachverhalt hat.
Gestaltungsmöglichkeiten: Legal die Steuerlast minimieren
Verkauf nach Fristablauf planen
Die naheliegendste Strategie: Warten Sie die Zehnjahresfrist ab. Wenn die Frist in sechs bis zwölf Monaten abläuft, lohnt sich das Abwarten fast immer. Selbst bei sinkenden Immobilienpreisen ist die Steuerersparnis in der Regel größer als ein möglicher Preisrückgang.
Eigennutzung nachholen
Wenn die Zehnjahresfrist noch weit entfernt ist, kann ein Umzug in die Immobilie die Steuer vermeiden. Drei Kalenderjahre Eigennutzung (auch nur teilweise im ersten und letzten Jahr) genügen. Die Eigennutzung muss allerdings tatsächlich und nachweisbar sein, ein bloßes Ummelden reicht nicht. Das Finanzamt prüft Stromverbrauch, Postweiterleitung und weitere Indizien.
Inventar separat ausweisen
Einbauküche, Markise, Sauna und andere bewegliche Gegenstände können im Kaufvertrag separat beziffert werden. Der Inventarwert mindert den Veräußerungspreis und damit den Spekulationsgewinn.
Modernisierungskosten dokumentieren
Alle werterhöhenden Maßnahmen während der Haltedauer mindern den Spekulationsgewinn, aber nur, wenn sie sorgfältig dokumentiert sind. Bewahren Sie Handwerkerrechnungen, Materialrechnungen und Überweisungsbelege auf.
Verkaufskosten maximieren (im legalen Rahmen)
Alle Kosten, die im Zusammenhang mit dem Verkauf stehen, mindern den Gewinn: Maklerprovision, Inserate, Bilder vom Profifotograf, Home Staging, Gutachterkosten, Fahrtkosten. Dokumentieren und belegen Sie alles.
Hinweis: Dieser Ratgeber dient der allgemeinen Information. Für Ihre passende steuerliche Situation konsultieren Sie einen Steuerberater.
Häufige Fragen zur Spekulationssteuer
Wann muss ich Spekulationssteuer auf eine Immobilie zahlen?
Spekulationssteuer fällt an, wenn zwischen dem Datum des notariellen Kaufvertrags und dem Datum des notariellen Verkaufsvertrags weniger als zehn Jahre liegen und keine durchgehende Eigennutzung vorliegt (§ 23 Abs. 1 Nr. 1 EStG). Bei geerbten Immobilien wird die Besitzzeit des Erblassers angerechnet.
Wie wird der Spekulationsgewinn berechnet?
Vom Verkaufspreis werden die Veräußerungskosten (Maklerprovision, Inserate, Gutachten), die Anschaffungskosten (Kaufpreis plus Kaufnebenkosten) und werterhöhende Modernisierungen abgezogen. Bei zuvor vermieteten Immobilien werden geltend gemachte Abschreibungen (AfA) dem Gewinn wieder hinzugerechnet.
Welcher Steuersatz gilt für den Spekulationsgewinn?
Der Spekulationsgewinn wird mit dem persönlichen Einkommensteuersatz versteuert. Einen pauschalen Steuersatz gibt es nicht: Der Gewinn erhöht das zu versteuernde Einkommen und wird zusammen mit den übrigen Einkünften veranlagt.
Wie vermeide ich die Spekulationssteuer legal?
Die häufigsten legalen Wege sind: Abwarten bis zum Ablauf der Zehnjahresfrist, Eigennutzung im Verkaufsjahr und den beiden vorangegangenen Kalenderjahren, Inventar separat im Kaufvertrag ausweisen, alle Modernisierungskosten dokumentieren und sämtliche Verkaufskosten geltend machen.
Wird das Finanzamt vom Immobilienverkauf informiert?
Ja. Der Notar ist nach § 18 Grunderwerbsteuergesetz verpflichtet, jeden Immobilienkaufvertrag innerhalb von zwei Wochen dem zuständigen Finanzamt zu melden. Das Finanzamt prüft anschließend, ob die Spekulationsfrist eingehalten wurde.
Greift die Spekulationssteuer auch bei geerbten Immobilien?
Bei geerbten Immobilien wird die Besitzzeit des Erblassers angerechnet (§ 23 Abs. 1 Satz 3 EStG). Hatte der Erblasser die Immobilie länger als zehn Jahre, ist der Verkauf durch den Erben sofort steuerfrei. Liegt der Kauf des Erblassers weniger als zehn Jahre zurück, läuft die Spekulationsfrist beim Erben weiter.
Mehr zum Thema Steuern
Verwandte Themen aus unserem Steuerratgeber.
Verwandte Themen
Weiterführende Ratgeber rund um Verkauf, Bewertung, Steuern und Recht.
Wir bewerten und vermitteln Immobilien in Köln, Bonn, Leverkusen, Bergisch Gladbach, Hürth, Frechen und 16 weiteren Städten.